뉴트런 지연으로 읽는 해석은 자연스럽습니다
로켓랩 주가가 최근 6거래일 연속으로 18% 하락했습니다. 계기는 분명해 보입니다. 2분기 실적을 발표한 8월 10일에 창업자 피터 벡이 차세대 중형 로켓 뉴트런의 연내 첫 발사 가능성에 대해 "창이 좁아지고 있다"고 인정했고, 같은 날 블룸버그는 첫 비행이 이듬해로 밀릴 위험을 보도했으며, 예측시장이 반영하는 연내 발사 확률은 14%까지 내려와 있습니다.
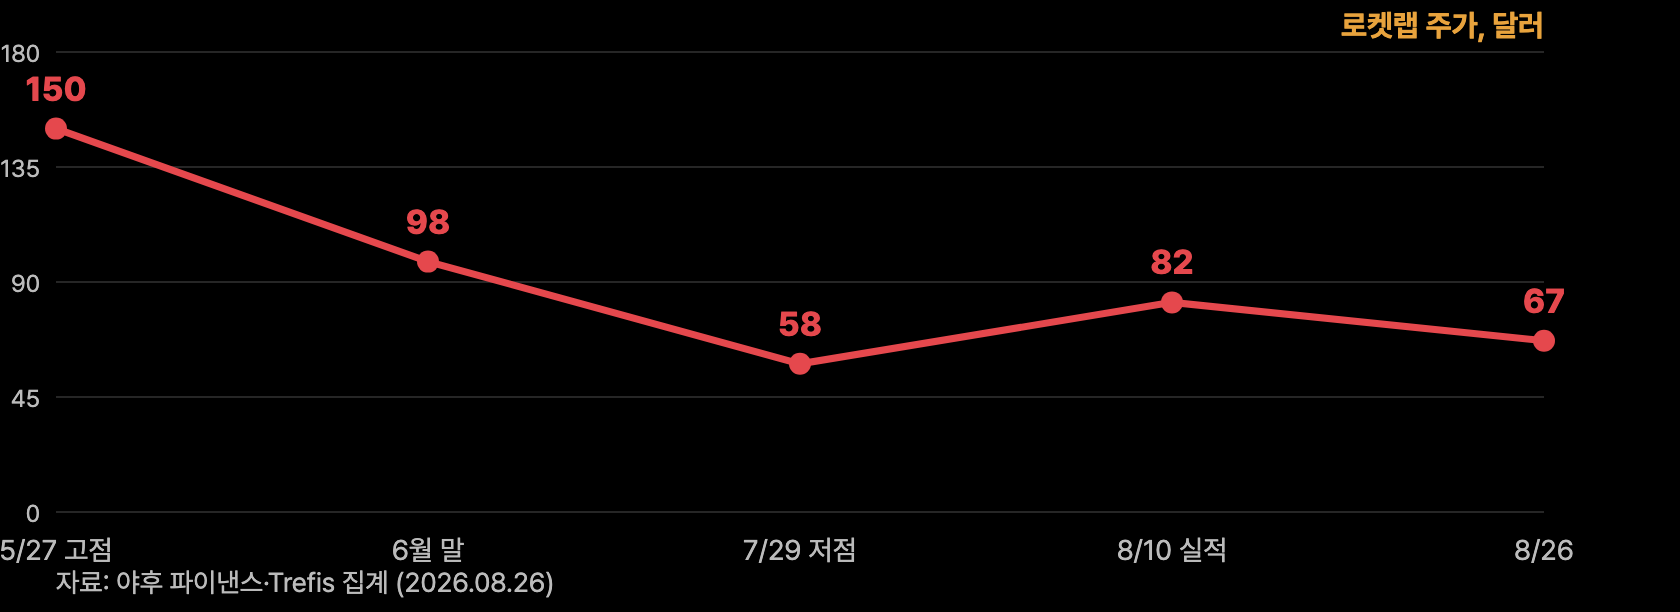
이 하락을 뉴트런 문제로 읽는 것은 자연스럽습니다. 뉴트런은 로켓랩이 수년째 개발해 온 재사용 중형 로켓이고, 사상 최대로 쌓인 수주 잔고의 상당 부분이 이 로켓의 성공을 전제로 잡혀 있기 때문입니다. 국내 증권사들의 시각도 같은 지점을 가리킵니다. 유진투자증권은 연내 첫 비행 가능성을 낮게 봤고 신한투자증권은 연말 목표가 유지되고 있으나 이듬해 지연 가능성이 있다고 적었는데, 일정에 대한 확신은 갈렸어도 첫 비행 성공이 주가 재평가를 만들 유일한 사건이라는 데서는 두 리포트가 일치했습니다. 같은 기간 S&P500의 하락이 1%에 못 미쳤으므로, 이번 하락은 시장 전체가 아니라 이 회사 고유의 문제이기도 합니다.
여기까지는 시장의 통설이 맞습니다. 문제는 이 통설이 하락의 마지막 조각만 설명한다는 데 있습니다.
그 해석은 하락의 시간표를 설명하지 못합니다
로켓랩은 5월 27일 150달러로 사상 최고가를 기록한 뒤 7월 말 58달러까지 61% 하락했는데, 뉴트런 일정에 대한 경고가 나온 것은 그로부터 다시 열흘이 지난 8월 10일이었습니다. 하락의 대부분이 경고보다 두 달 먼저 진행된 것입니다.
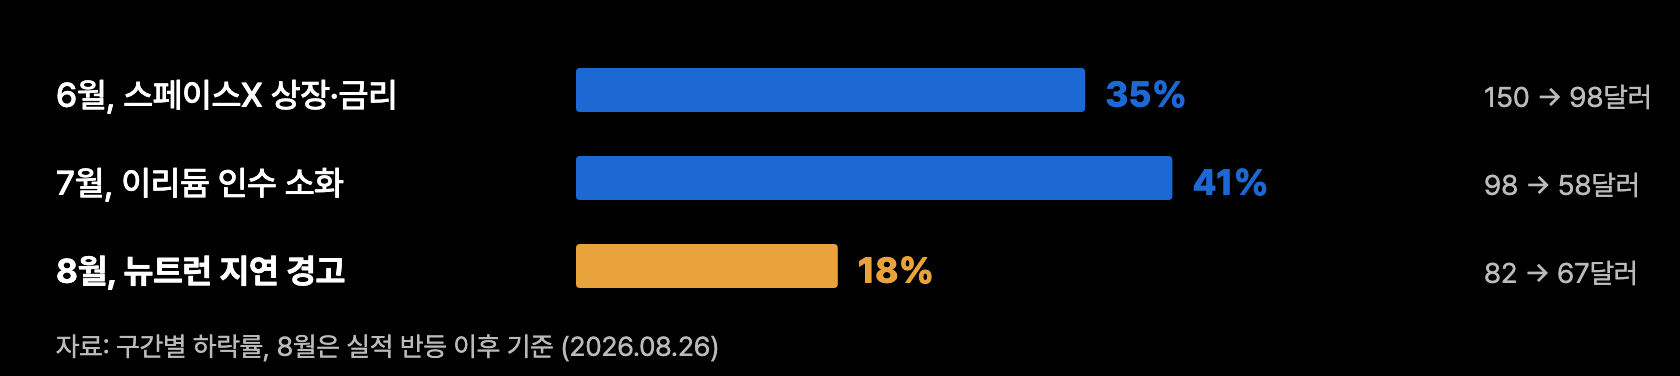
더 이상한 것은 그 두 달 동안 회사에서 나온 소식이 전부 좋은 쪽이었다는 사실입니다. 6월 말에는 위성통신 기업 이리듐 인수를 발표했고 발표 당일 주가는 올랐습니다. 8월 초에는 미 우주군에서 대형 계약 두 건을 따냈고, 이어 발표된 2분기 매출은 전년 대비 62% 늘어난 사상 최대였으며 수주 잔고와 다음 분기 매출 안내 모두 시장 예상을 웃돌았습니다. 실적이 최고 기록을 갈아치우는 두 달 동안 주가가 3분의 1 넘게 사라졌다면, 주가를 움직인 힘은 실적 바깥에 있었다는 판단입니다.
뉴트런의 악재가 이 기간에 있었던 것도 아니어서, 1단 연료탱크가 수압 시험에서 파열되어 발사 목표가 연중에서 연말로 밀린 사고는 연초의 일이었고, 시장은 그 사실을 알고도 5월에 150달러를 지불했습니다.
주가를 누른 것은 세 가지였고, 뉴트런은 마지막 하나입니다
이리듐 인수, 성장주가 통신사업자를 사면서 배수가 다시 계산됐습니다
6월 29일 로켓랩은 위성통신 기업 이리듐을 주당 54달러, 부채를 포함한 기업 가치 약 80억 달러에 인수한다고 발표했는데, 대금의 절반은 현금으로 나머지는 로켓랩 신주로 지급하며 현금 부분을 위해 36억 달러의 브리지 파이낸싱을 확약받은 구조입니다.
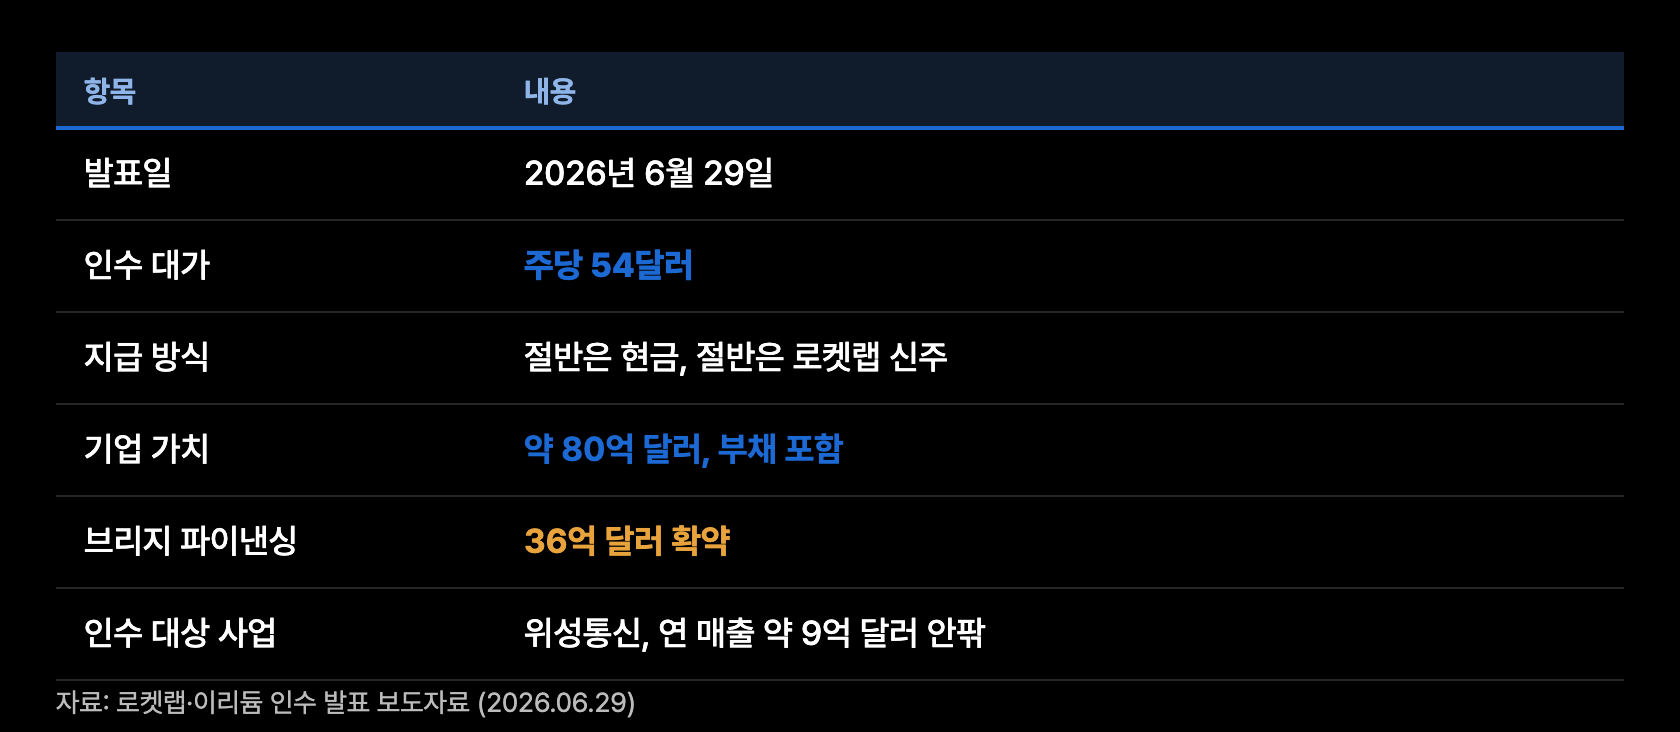
발사체와 위성 제조에 통신 서비스까지 수직 통합을 완성한다는 전략의 논리는 시장도 인정해서, 발표 당일 주가는 올랐고 여러 증권사가 목표주가를 상향했습니다. 그런데 7월 한 달 동안 주가는 100달러 부근에서 58달러까지 내려왔습니다. 전략의 방향과 별개로 신주 발행은 기존 주주의 지분을 줄이고 브리지 차입은 이자 부담으로 남으며, 연 매출이 로켓랩과 비슷한 규모인데 성장률은 한 자릿수인 이리듐을 합치면 회사 전체의 성장률 자체가 내려가기 때문입니다. 시장이 로켓랩에 매기던 높은 배수는 60%대 성장률에 대한 값이었으므로, 성장률이 다시 계산되면 배수도 다시 계산됩니다. 첫날의 환호와 한 달에 걸친 소화는 다른 문제였습니다.
스페이스X 상장, 유일한 우주 대형주라는 지위가 사라졌습니다
두 번째 힘은 로켓랩 바깥에서 왔습니다. 스페이스X가 6월 12일 공모가 135달러로 상장했습니다. 상장 직전 시기를 되짚어 보면 로켓랩의 사상 최고가는 스페이스X가 상장 서류를 제출한 직후, 우주 산업에 대한 기대가 최고조였던 바로 그 주에 나왔습니다.
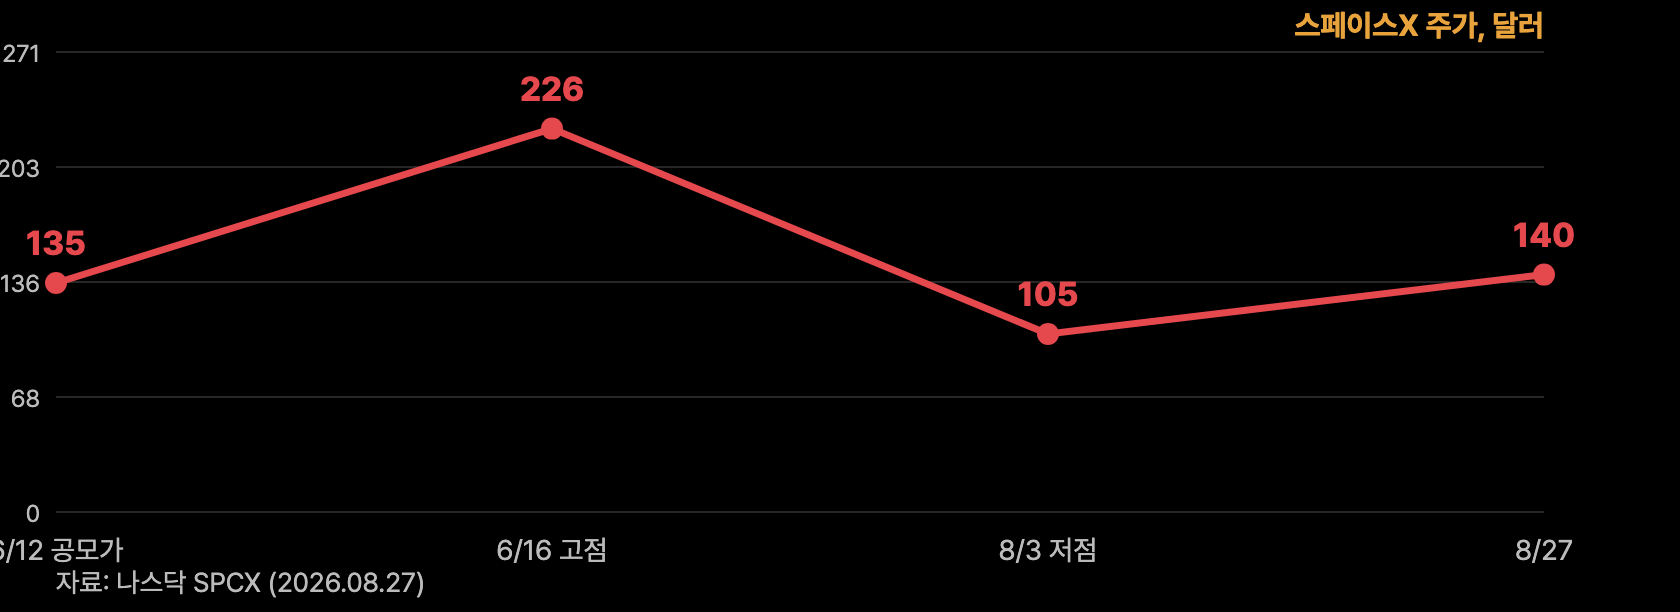
상장 전까지 우주 산업에 투자하려는 자금이 살 수 있는 대형 순수 우주 기업은 사실상 로켓랩 하나였는데, 스페이스X 상장은 그 희소성을 끝냈습니다. 시가총액 1조 8,000억 달러의 비교 대상이 생기면서 로켓랩은 처음으로 옆에 세워 놓고 재는 평가를 받게 됐고, 지수 편입에 따르는 대규모 수동 자금도 스페이스X로 향했습니다. 스페이스X 자신도 상장 나흘 만에 기록한 고점에서 8월 초까지 절반 넘게 하락했다가 최근에야 공모가 부근을 회복했는데, 이는 우주 섹터 전체의 가격이 상장 전 기대에서 상장 후 실측으로 조정되는 과정이었다는 판단입니다. 로켓랩의 6~7월 하락은 그 조정의 일부입니다.
금리, 적자 성장주의 공통 압력이 깔려 있었습니다
세 번째 힘은 섹터 밖에 있습니다. 미 30년물 금리는 8월 중순 5.3%를 넘어 19년 만의 최고 수준이고 시장의 논쟁은 인하 시점이 아니라 인상 여부로 넘어가 있는데, 로켓랩은 아직 분기 적자를 내는 회사여서 이익의 대부분이 먼 미래에 있는 기업일수록 커지는 장기금리 상승의 타격을 정면으로 받습니다. 이 구조는 「CPI가 잡혀도 성장주 할인율은 내려오지 않는다」에서 다뤘으므로 여기서는 배경으로만 두겠습니다.
세 힘을 순서대로 놓으면 하락의 시간표가 비로소 맞습니다. 6월의 하락은 스페이스X 상장과 금리가, 7월의 하락은 이리듐 인수의 소화가 만들었고, 8월 10일 이후의 18%가 뉴트런의 몫입니다. 절반이 넘는 하락 가운데 뉴트런이 만든 것은 마지막 구간뿐입니다.
내릴 때는 셋이었는데 올릴 사건은 하나뿐입니다
이 비대칭이 지금 로켓랩 판단의 본체입니다
여기서 이 글의 판단 기준이 나옵니다. 주가를 내린 힘은 셋인데 시장이 기다리는 반등의 사건은 뉴트런 첫 비행 하나이고, 그 첫 비행이 성공해도 되돌아오는 것은 세 힘 가운데 마지막 하나가 만든 지연 할인분뿐입니다. 이리듐 인수로 늘어나는 주식 수는 계약서에 적힌 것이라 발사 성공으로 줄지 않고, 스페이스X라는 비교 대상도 사라지지 않습니다. 반토막이 났으니 발사만 성공하면 제자리로 돌아간다는 계산은 하락의 원인을 하나로 잘못 센 데서 나온 계산이라는 판단입니다.
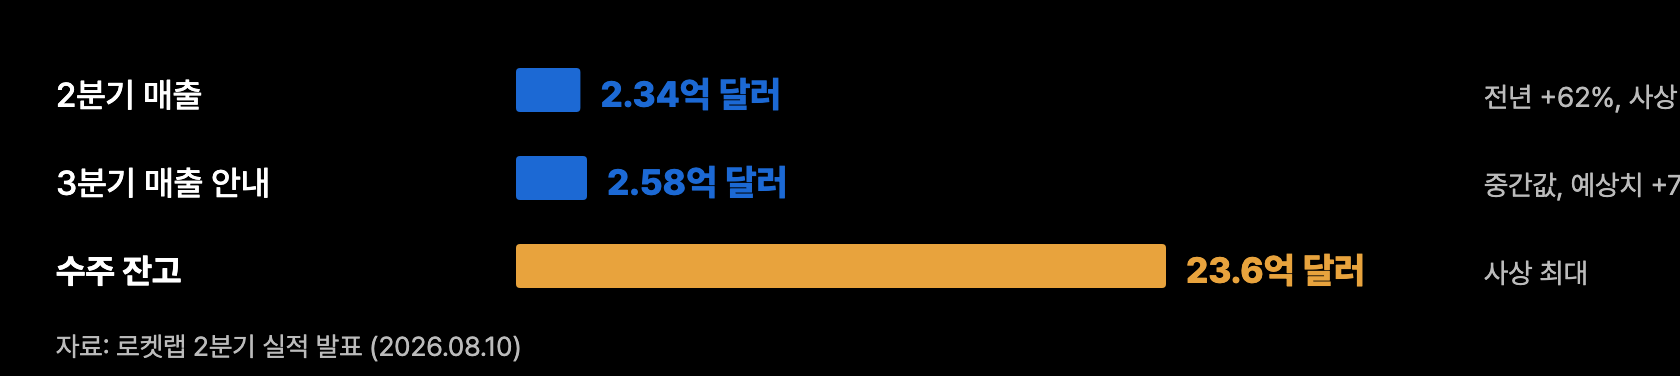
이 판단은 증권가의 숫자에서도 확인됩니다. 이리듐 인수 직후 가장 낙관적인 목표주가가 130달러대였습니다. 딜의 논리를 인정한 전문가들조차 5월의 고점은 다시 쓰지 않은 것이고, 그 고점이 스페이스X 상장 대기 수요까지 얹힌 값이었다는 방증으로 읽습니다.
그러면 무엇으로 재야 하는가, 답은 상대 가치입니다
기준이 과거 주가가 아니라면 남는 것은 비교 대상과의 상대 가치입니다. 8월 26일 종가 67달러 선 기준 로켓랩의 시가총액은 약 400억 달러 안팎(집계 기관에 따라 차이)이고 올해 연 환산 매출은 약 10억 달러이므로 매출 배수는 대략 40배 수준입니다. 스페이스X는 시가총액 약 1조 8,000억 달러에 연 환산 매출 약 310억 달러로 배수가 60배 안팎입니다.
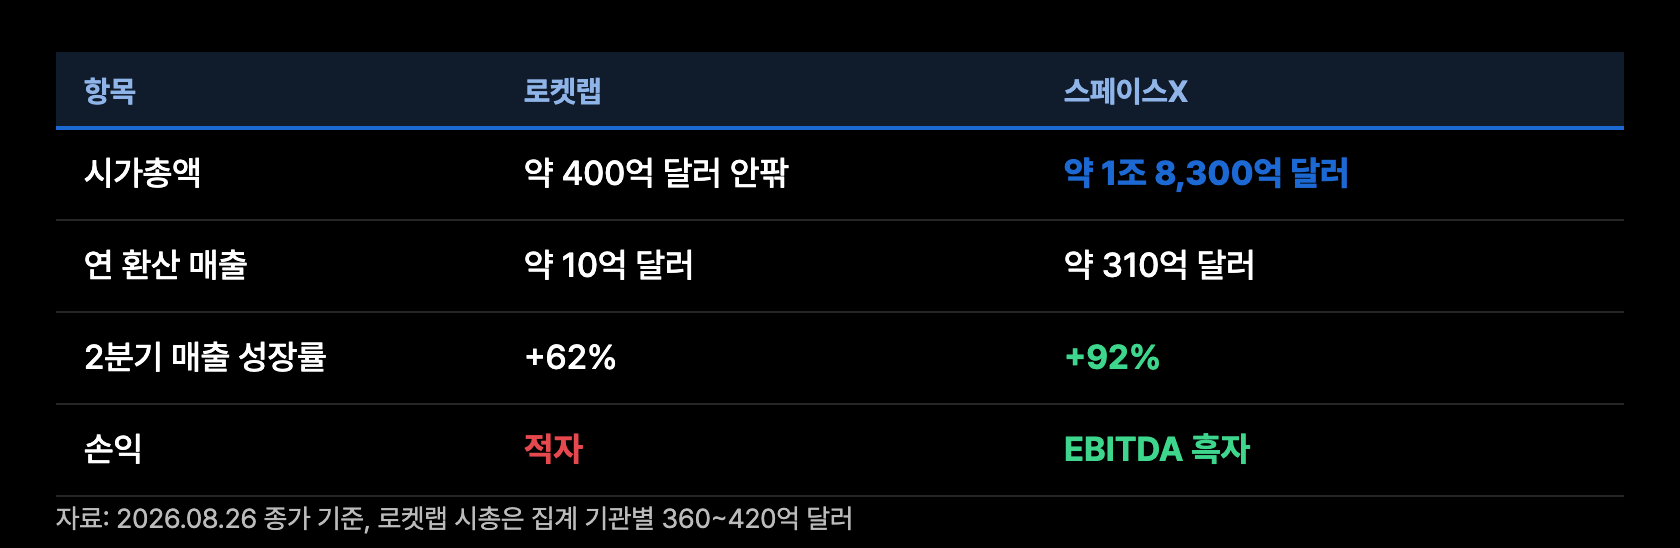
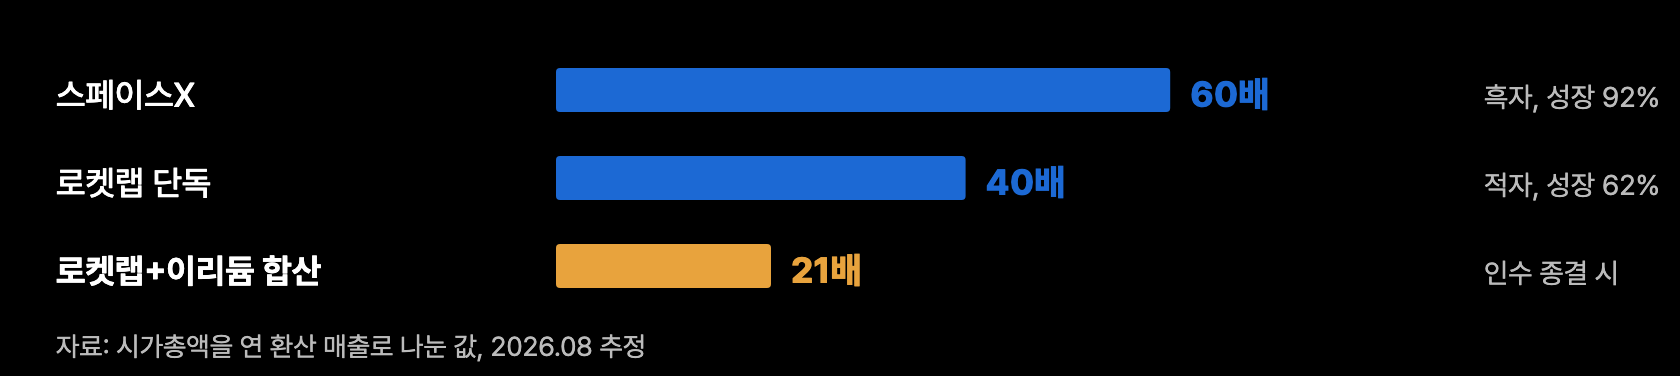
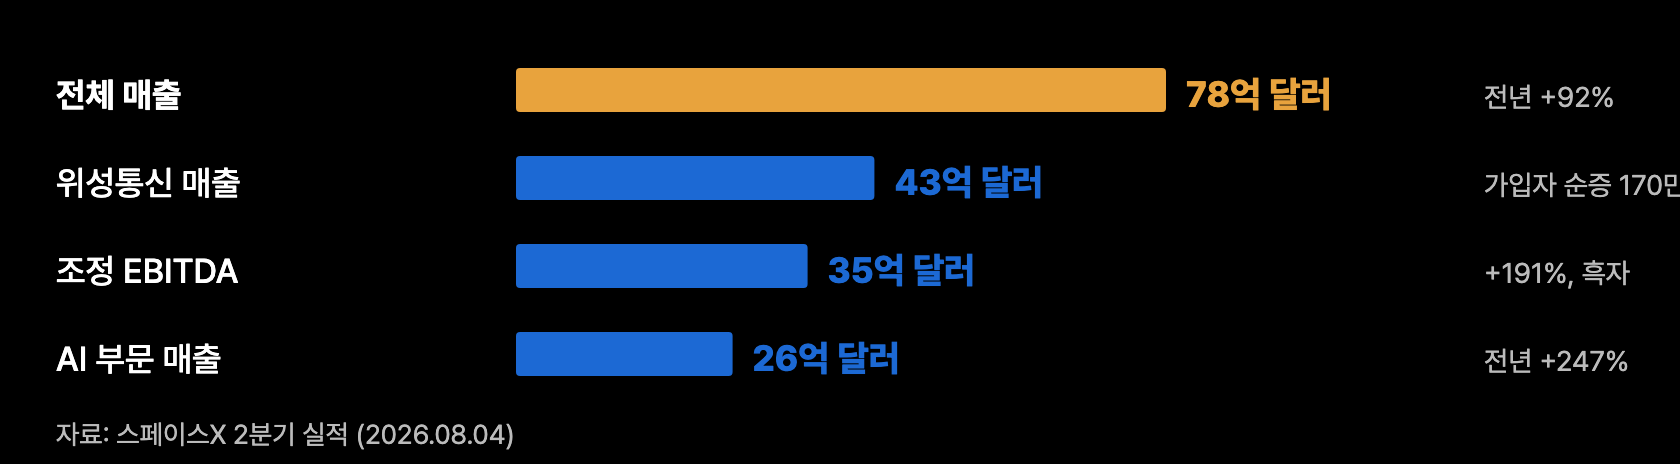
숫자만 보면 로켓랩이 싸 보입니다. 그러나 스페이스X의 2분기는 90%대 매출 성장에 EBITDA 흑자를 낸 분기였고, 위성통신이 매출의 절반 이상을 벌면서 AI 부문이 세 자릿수로 크는 회사입니다. 흑자에 90%대 성장이라는 조건이 60배를 지탱하는 것이므로, 적자에 성장률을 다시 계산하는 중인 회사가 같은 배수를 요구할 수는 없습니다. 흥미로운 것은 이리듐을 합산한 뒤의 숫자입니다. 두 회사 매출을 합치면 배수는 20배 안팎으로 내려오고, 이리듐 인수의 재무적 논리가 바로 여기에 있습니다. 성장률을 내주는 대신 배수를 스페이스X 대비 3분의 1 수준으로 낮춰, 비교당해도 버틸 수 있는 가격 수준을 미리 만들어 두는 것입니다.
그래서 지금 로켓랩에 던질 질문은 "지연된 로켓이 언제 회복하는가"가 아니라 "스페이스X 사업 모델의 축소판을 몇 배수에 살 것인가"로 바뀌어야 한다는 판단입니다. 발사체, 위성 제조, 통신망까지 갖춘 수직 통합 모델의 시장 가격은 스페이스X가 매일 실측해 주고 있습니다.
방산 예산도 결국 뉴트런 뒤에 서 있습니다
항공우주방산 섹터의 환경 자체는 로켓랩에 우호적입니다. 미국은 핵심 미사일 재고가 소진되어 국방부가 8월 록히드마틴과 요격미사일 관련 30억 달러 계약을 맺었고, 록히드마틴·노스롭그루먼·RTX는 사상 최대 수주 잔고를 쌓았으며, 미사일 방어망 골든돔 계획은 우주 기반 추적 위성에 예산을 붓기 시작했습니다.
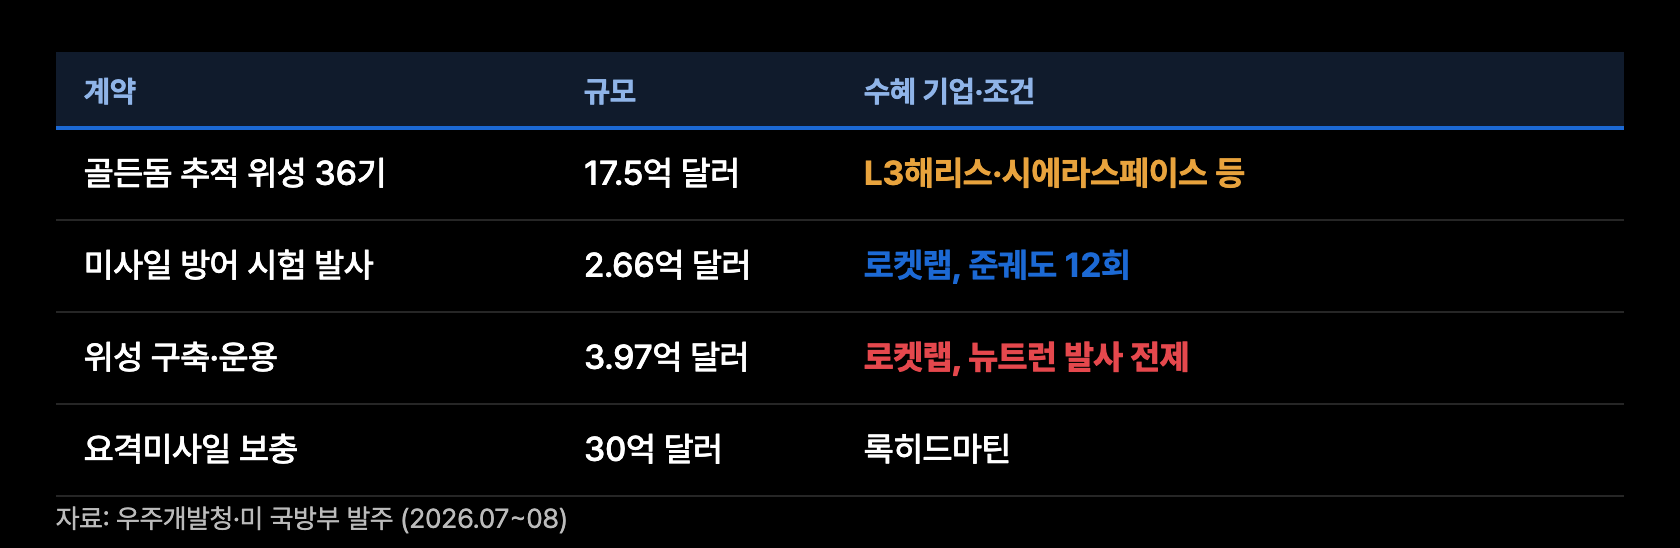
그런데 배분의 실측을 보면 낙관을 조건부로 바꿔야 합니다. 우주개발청이 7월에 발주한 골든돔 미사일 추적 위성 36기, 17억 5,000만 달러는 L3해리스와 시에라스페이스 등에 돌아갔고 로켓랩은 명단에 없었습니다. 로켓랩이 받은 6억 6,300만 달러 가운데 작은 쪽 계약은 미사일 방어 시험용 준궤도 발사 수행분이지만, 더 큰 3억 9,700만 달러의 위성 구축·운용 계약은 아직 한 번도 날지 않은 뉴트런으로 발사하는 조건입니다. 발사가 밀리면 위성 매출도 함께 밀립니다. 뉴트런은 발사 사업의 이벤트가 아니라 위성과 방산까지 포함한 회사 전체 수주 잔고의 병목이라는 뜻이고, 이것이 방산 예산 확대가 로켓랩 주가를 아직 지켜 주지 못하는 원인입니다.
예상되는 반론 네 가지에 먼저 답합니다
첫째, 실적이 이렇게 좋은데 결국 주가가 따라온다는 반론입니다. 매출이 62% 늘고 수주가 사상 최대를 기록하는 동안 주가가 61% 하락한 5월 말부터 7월 말까지가 이미 그 반대의 실증입니다. 배수가 다시 계산되는 시기에는 실적이 방어선이 되지 못합니다.
둘째, 스페이스X보다 배수가 낮으니 싸다는 반론입니다. 배수 차이는 질의 차이여서, 한쪽은 흑자에 90%대 성장이고 다른 쪽은 적자에 성장률을 다시 계산하는 중이므로 배수 격차의 상당 부분은 할인이 아니라 정당한 가격 차이라는 판단입니다.
셋째, 이리듐 인수는 호재였고 증권사들도 목표가를 올렸다는 반론입니다. 전략의 방향은 실제로 호재로 볼 수 있습니다. 다만 목표가 상향의 최상단이 직전 고점에 못 미쳤다는 사실, 그리고 신주와 차입이라는 비용은 거래 종결이 다가올수록 계좌에 실물로 반영된다는 사실이 함께 있습니다. 방향이 옳은 인수와 지금 주주가 치르는 값은 별개의 문제입니다.
넷째, 골든돔과 방산 예산 확대가 결국 다 채워 준다는 반론입니다. 예산의 존재와 배분은 다르고, 로켓랩에 배분된 몫의 큰 부분이 뉴트런 성공이라는 조건에 묶여 있음을 앞에서 확인했습니다. 예산 환경은 필요조건이지 충분조건이 아닙니다.
확인할 일정과 이 판단이 틀렸다고 볼 조건
앞으로 확인할 것은 네 가지입니다. 첫째, 회사가 연내 도착을 공언한 대로 4분기 중 뉴트런 기체가 실제로 버지니아 월롭스 발사대에 도착하는지, 그리고 발사 시점을 좌우할 1단 인증 시험의 결과가 어떻게 나오는지입니다. 둘째, 11월 초 3분기 실적에서 매출 안내 달성 여부와 뉴트런 일정에 대한 문구의 변화입니다. 셋째, 이리듐 인수의 주주 승인과 규제 승인 절차, 거래 종결 시점, 그리고 확정되는 최종 발행 주식 수입니다. 넷째, 미 30년물 금리가 5%를 다시 밑도는지 여부입니다.
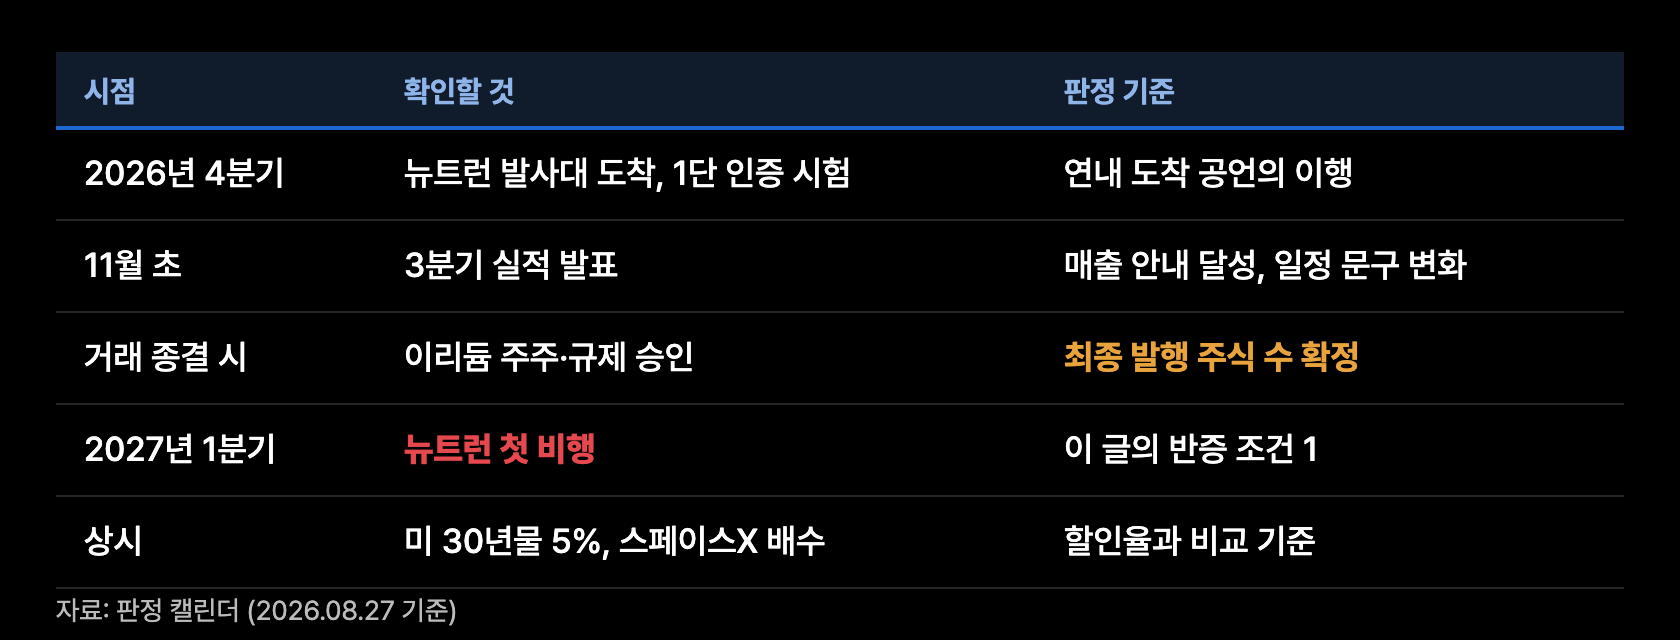
이 글의 주장이 틀렸다고 볼 조건도 적어 둡니다. 첫째, 뉴트런이 내년 1분기 안에 첫 비행에 성공하고 주가가 150달러를 회복하면 하락은 뉴트런 단일 원인이었다는 뜻이므로 이 글의 분해는 무효입니다. 둘째, 이리듐 거래 종결로 늘어난 주식 수가 확정된 뒤에도 주가가 조정 없이 상승을 이어 가면 희석 논거가 무효입니다. 셋째, 다음 우주 섹터 조정에서 스페이스X와 로켓랩이 서로 반대 방향으로 움직이면 섹터 동조화 논거가 무효입니다.
마지막으로, 무엇을 다르게 할 것인가입니다. 뉴트런 발사 중계를 보고 사거나 파는 매매 계획이라면 접는 것이 맞다고 판단합니다. 성공해도 돌아오는 것은 마지막 구간의 되돌림이지 봄의 가격이 아니고, 실패하면 세 개의 힘이 전부 남기 때문입니다. 로켓랩을 산다면 그것은 반토막 난 로켓주를 줍는 일이 아니라 스페이스X가 증명한 수직 통합 모델의 두 번째 회사를 합산 매출 20배 안팎에 사는 일이며, 그 판단에는 발사 날짜보다 거래 종결 후의 주식 수, 수주 잔고가 매출로 바뀌는 속도, 스페이스X 배수의 변화가 더 중요한 입력값입니다.
용어 한 줄 정리
- 뉴트런로켓랩이 개발 중인 재사용 중형 로켓. 소형 로켓 일렉트론보다 훨씬 큰 화물을 올리며, 첫 비행이 아직 남아 있습니다.
- 수직 통합발사체, 위성 제조, 통신 서비스처럼 산업의 여러 단계를 한 회사가 모두 보유하는 구조를 말합니다.
- 희석회사가 신주를 발행하면 기존 주주의 지분율과 주당 가치가 낮아지는 것. 주식으로 대금을 치르는 인수에서 발생합니다.
- 브리지 파이낸싱인수 대금 지급 등을 위해 정식 자금 조달 전까지 임시로 빌리는 단기 차입입니다.
- 매출 배수시가총액을 연 매출로 나눈 값. 이익이 없는 성장 기업의 가격 수준을 비교할 때 씁니다.
- 수주 잔고계약은 맺었으나 아직 매출로 잡히지 않은 일감의 총액. 미래 매출의 선행 지표입니다.
- 골든돔미국이 추진하는 다층 미사일 방어망 계획. 우주 기반 추적 위성 발주가 시작됐습니다.
- 예측시장특정 사건의 발생 여부에 돈을 거는 시장. 참여자들의 베팅 비율이 확률 추정치로 읽힙니다.
- 로켓랩·이리듐 인수 발표 보도자료 (2026-06-29)
- 로켓랩 2분기 실적 발표·8-K (2026-08-10)
- Bloomberg, Rocket Lab Warns Neutron Rocket Launch May Face Further Delays Into 2027 (2026-08-10)
- Spaceflight Now, Window for 2026 launch debut of Rocket Lab's Neutron rocket 'is narrowing' (2026-08-10)
- Trefis, Rocket Lab Stock Slides 18% Over 6 Straight Down Days (2026-08-26)
- CNBC, SpaceX 2분기 실적·SPCX 주가 추이 (2026-08-04, 2026-08-10)
- Yahoo Finance, Rocket Lab Just Won $663 Million in Space Force Contracts (2026-08)
- DefenseScoop, SDA awards $1.75B in deals for additional Golden Dome missile tracking sats (2026-07-14)
- The Motley Fool, Peter Beck's Neutron Rocket Could Slip to 2027 (2026-08-26)
- 유진투자증권·신한투자증권 로켓랩 관련 리포트 (2026-08)